
Zakup auta za gotówkę przestaje być jedynym oczywistym rozwiązaniem. Coraz więcej kierowców interesuje przewidywalna miesięczna rata, możliwość regularnej wymiany samochodu oraz ograniczenie ryzyka związanego z jego późniejszą sprzedażą. Jak podkreśla Krzysztof Krakowiak z Toyota Bank Polska i Toyota Leasing Polska, kluczowe pozostają jednak świadomy wybór klienta, transparentne warunki i elastyczność finansowania.
Rynek motoryzacyjny przechodzi zmianę, która dotyczy nie tylko napędów i nowych technologii. Zmienia się również podejście klientów do samego samochodu. Dla części z nich auto nie musi już być własnością na wiele lat – ma przede wszystkim zapewniać mobilność, bezpieczeństwo i przewidywalne koszty.
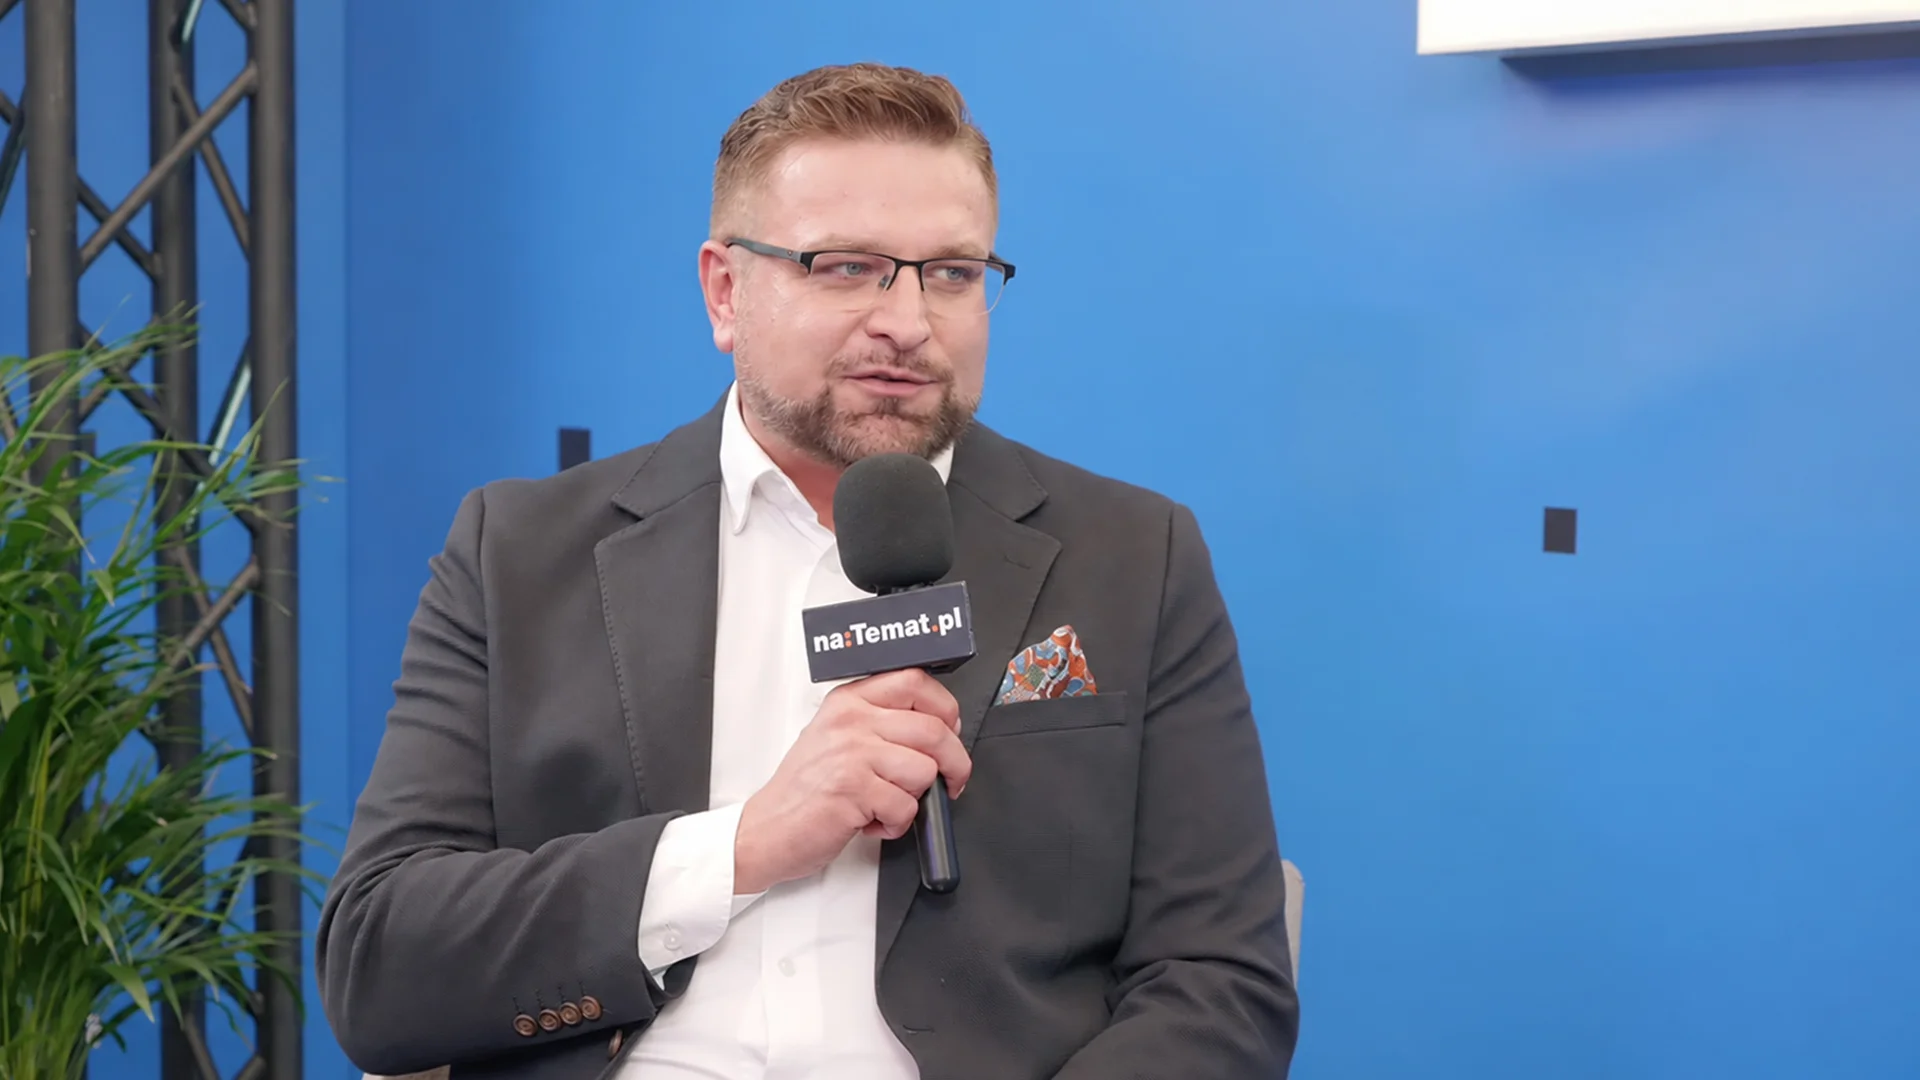
O tym, jak instytucje finansowe odpowiadają na te oczekiwania, Paweł Orlikowski rozmawiał podczas Forum Ekonomicznego w Karpaczu z Krzysztofem Krakowiakiem, Członkiem Zarządu Toyota Bank Polska i Toyota Leasing Polska oraz Dyrektorem Pionu Sprzedaży i Rozwoju Biznesu.
Nie każdy chce posiadać samochód przez dziesięć lat
Kredyt, leasing i najem odpowiadają na różne potrzeby. Jedni kierowcy chcą regularnie przesiadać się do nowszych modeli, inni nadal wolą użytkować jeden samochód przez wiele lat. Dlatego rynku nie zdominuje jeden uniwersalny sposób finansowania.
– Co klient, to inna potrzeba i nie da się wyłonić jednego produktu, który w przyszłości przejmie całość finansowania. Jedni klienci będą chcieli użytkować samochód przez trzy lata i wymieniać go na nowy, oferujący nowsze technologie. Będzie też grupa klientów, która chce użytkować samochód w dłuższej perspektywie – pięciu, a może nawet dziesięciu lat. Dlatego nie da się wskazać jednego produktu odpowiedniego dla wszystkich – wyjaśnia Krzysztof Krakowiak.
Na znaczeniu zyskują jednak produkty najmu, które obniżają próg wejścia i pozwalają zastąpić duży jednorazowy wydatek miesięczną opłatą. Rozmówca naTemat porównuje tę zmianę do rynku telefonów: urządzenie coraz rzadziej kupujemy od razu, częściej spłacamy je w ramach abonamentu. Podobny model rozwija się w motoryzacji.
Rata to nie wszystko. Liczy się pełny koszt użytkowania
Cena samochodu oraz wysokość miesięcznej raty są ważne, ale nie pokazują wszystkich kosztów. Pozostają jeszcze serwis, ubezpieczenie, utrata wartości oraz późniejsza sprzedaż auta. Właśnie dlatego część kierowców wybiera rozwiązania, które przenoszą te obowiązki i ryzyka na firmę finansującą.
– Od wielu lat konsekwentnie rozwijamy program KINTO, w ramach którego oferujemy klientowi pełen pakiet usług, a przede wszystkim przewidywalność. Koszt samochodu to nie tylko jego zakup czy koszt finansowania, ale również wartość, za jaką później go odsprzedamy. Przy produktach najmu klient korzysta więc nie tylko z niższej bariery wejścia – zdejmujemy z niego także określone ryzyka związane z odsprzedażą samochodu oraz zapewniamy przewidywalność w zakresie obsługi serwisowej i ubezpieczeniowej – mówi członek zarządu Toyota Bank Polska i Toyota Leasing Polska.
Klient nie zawsze musi przy tym dokonywać ostatecznego wyboru już w chwili podpisywania umowy. Toyota oferuje rozwiązanie łączące cechy abonamentu z możliwością późniejszego wykupu. Po zakończeniu umowy użytkownik może zwrócić samochód i wymienić go na nowy albo pozostawić dotychczasowe auto.
Ważna jest także edukacja
Łatwiejszy dostęp do finansowania nie może oznaczać rezygnacji z odpowiedzialności. Szczególne znaczenie ma jasne przedstawienie kosztów, warunków oraz możliwych konsekwencji umowy. Krzysztof Krakowiak przestrzega również przed ustalaniem miesięcznych zobowiązań na granicy aktualnych możliwości domowego budżetu.
– Rola instytucji finansowej nie polega wyłącznie na udostępnianiu kapitału i finansowania, ale przede wszystkim na edukowaniu klientów, aby świadomie podejmowali decyzje – mówi.
Jak dodaje, nie należy podejmować decyzji przez pryzmat maksymalnego możliwego dziś obciążenia, lecz patrzeć na nie z pewną rezerwą.
– Dzięki temu, niezależnie od zmian, jakie mogą dotyczyć nas w przyszłości, będziemy mogli spokojnie regulować swoje zobowiązania. Ważna jest również elastyczność, czyli możliwość zakończenia umowy albo wymiany samochodu w trakcie jej trwania – podkreśla Krakowiak.
Przyszłość finansowania motoryzacji ma opierać się także na szybkości i cyfrowej dostępności: sprawnym obliczeniu raty, zawarciu umowy online oraz prostszym dostępie do nowych technologii. Samochody stają się droższe, ale jednocześnie oferują więcej systemów bezpieczeństwa i rozwiązania ograniczające wpływ na środowisko. Wyzwaniem jest więc takie konstruowanie oferty, aby nowe technologie nie pozostawały dostępne wyłącznie dla najzamożniejszych.
Całą rozmowę z Krzysztofem Krakowiakiem, nagraną podczas Forum Ekonomicznego w Karpaczu, można obejrzeć w materiale wideo naTemat na górze strony.
 Nie przegap żadnej ważnej wiadomości i obserwuj nas w Google News!