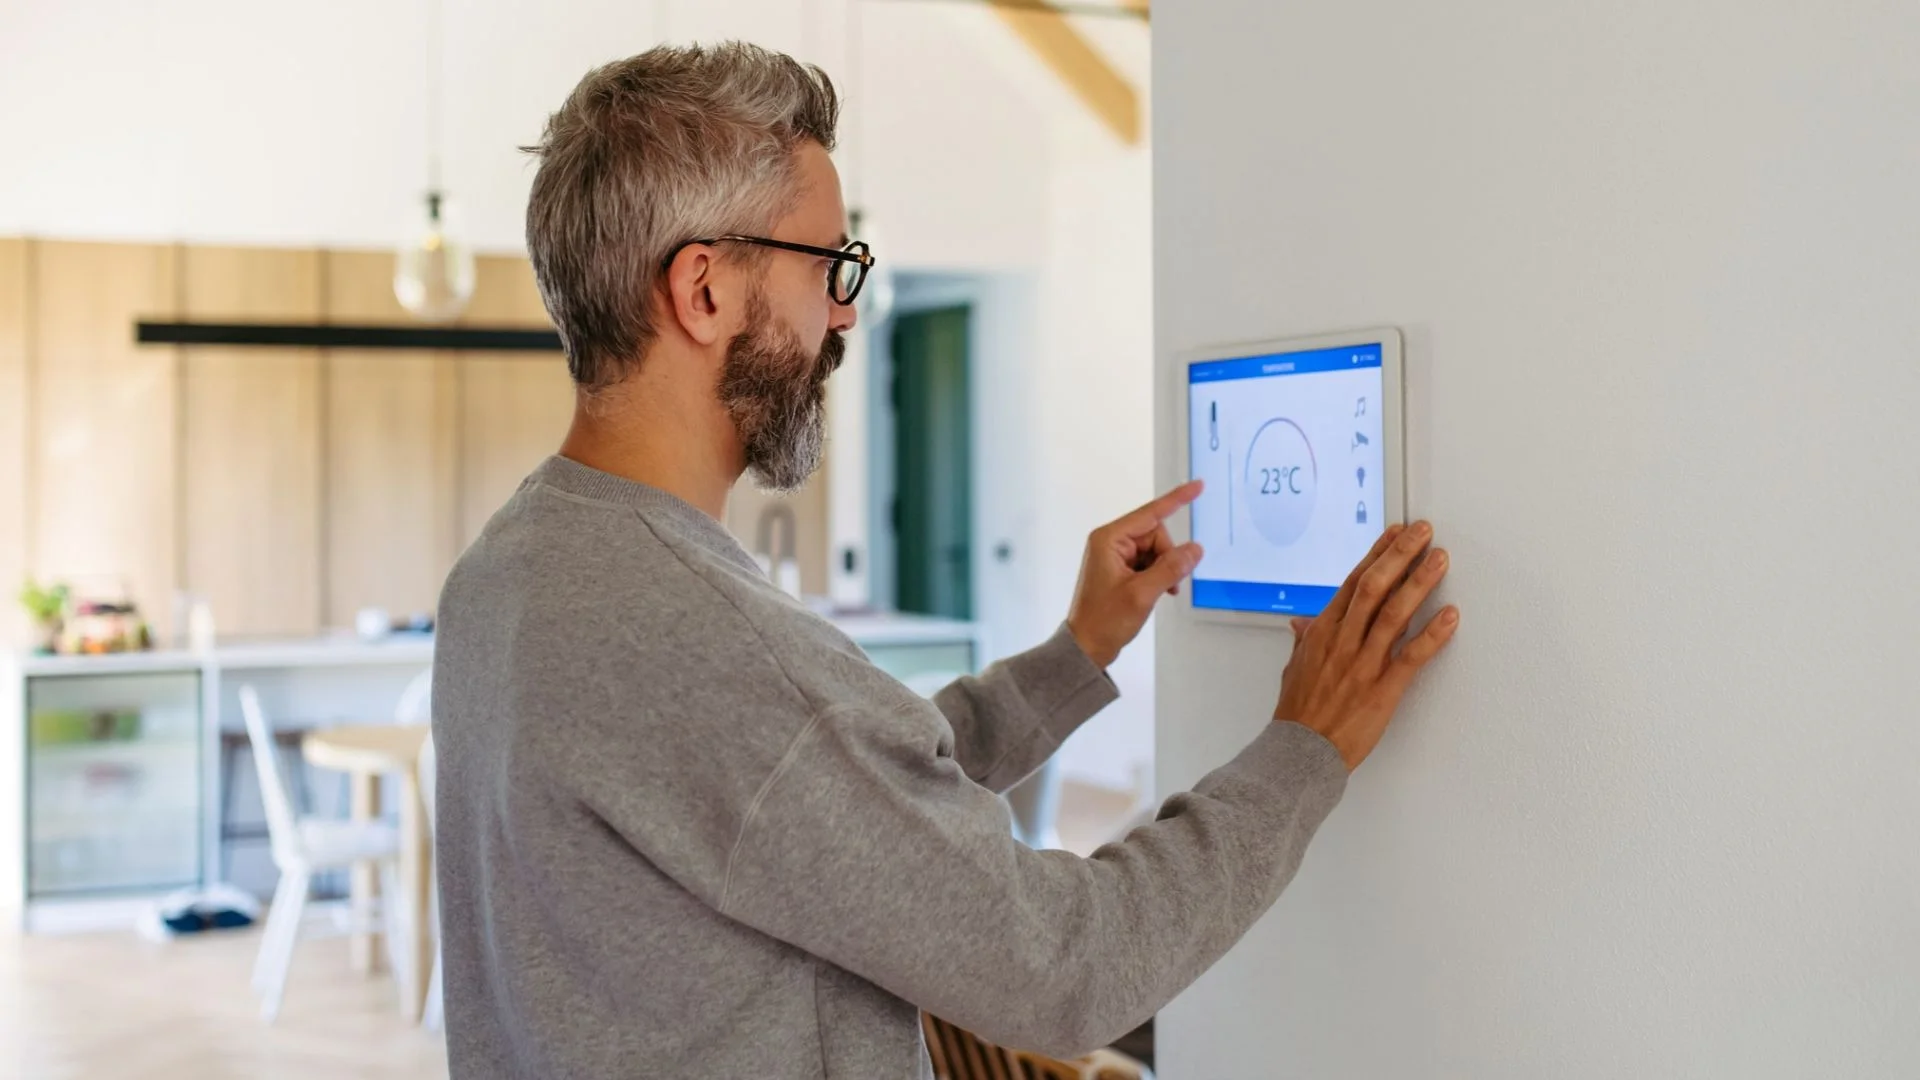
Inteligentne domy przestają być domeną filmów science-fiction, a stają się rynkowym standardem. Posiadanie zaawansowanych systemów automatyki niesie ze sobą wyższy komfort, ale i nowe zagrożenia. Sprawdź, jak skutecznie ubezpieczyć smart home i uchronić wrażliwą elektronikę przed kosztownymi awariami.
Inteligentny dom to dziś znacznie więcej niż tylko oświetlenie sterowane aplikacją czy zdalnie otwierana brama garażowa. Współczesne systemy smart home integrują ze sobą ogrzewanie, klimatyzację, monitoring, czujniki zalania, panele fotowoltaiczne oraz nowoczesne urządzenia AGD i RTV połączone w sieć. Taka koncentracja innowacji poprawia wygodę oraz oszczędność energii, jednak znacząco podnosi całkowitą wartość wyposażenia nieruchomości.
Zmiana sposobu, w jaki mieszkamy i zarządzamy domowym ekosystemem, wymaga przewartościowania dotychczasowego podejmowania decyzji ubezpieczeniowych. Standardowe polisy mieszkaniowe, konstruowane według schematów sprzed dekady, mogą nie uwzględniać specyfiki nowoczesnych urządzeń Internetu Rzeczy (IoT). Jak zatem skonstruować ochronę, by w razie losowego zdarzenia nie zostać z kosztownym problemem?
Specyfika wyzwań w inteligentnym domu
Tradycyjne ubezpieczenie nieruchomości chroni przede wszystkim mury oraz typowe wyposażenie (meble, odzież, sprzęty elektroniczne). W przypadku smart home sytuacja jest bardziej złożona. Automatyka domowa składa się z dziesiątek drobnych, ale niezwykle kosztownych elementów: jednostek centralnych (hubów), bezprzewodowych czujników, inteligentnych zaworów, kamer oraz modułów sterujących wbudowanych w ściany i rozdzielnice elektryczne.
Największe ryzyka dla inteligentnego domu to:
Producenci sprzętów elektronicznych i ubezpieczyciele coraz częściej łączą siły, aby ułatwić zarządzanie tymi ryzykami. Przykładem są działania rynkowe ERGO Hestii, która wdraża dedykowane rozwiązania ochrony sprzętów SMART (m.in. poprzez integrację z popularnymi aplikacjami do zarządzania inteligentnym domem, takimi jak Samsung SmartThings).
– Przy wyborze polisy dla inteligentnego domu warto osobno sprawdzić zakres ochrony urządzeń oraz elementów stałych. W rozwiązaniu ERGO Hestii dla użytkowników SmartThings ubezpieczenie sprzętu Samsung i ubezpieczenie mienia stanowią odrębne opcje. Takie rozróżnienie pomaga ustalić, czego dotyczy wybrana ochrona – zauważa Agata Bilińska, ekspertka ds. ubezpieczeń majątkowych w ERGO Hestii.
Odpowiednie sumy ubezpieczenia i właściwe zdefiniowanie mienia
Podstawowym błędem popełnianym przy ubezpieczaniu domu z systemami smart jest niedoszacowanie wartości mienia, co prowadzi do tzw. niedoubezpieczenia. Podczas tworzenia kalkulacji właściciel nieruchomości często deklaruje wartość wykończenia i sprzętu na poziomie typowym dla tradycyjnego lokalu. Tymczasem koszt samego okablowania, sterowników, inteligentnego sprzętu AGD/RTV oraz czujników potrafi sięgać kilkudziesięciu tysięcy złotych.
Kluczowe jest prawidłowe zaklasyfikowanie poszczególnych elementów w umowie ubezpieczenia:
- Stałe elementy: do tej kategorii zalicza się m.in. okablowanie strukturalne, sterowniki zamontowane w ścianach i rozdzielnicach, wbudowane oświetlenie LED, pompy ciepła czy instalację fotowoltaiczną.
- Ruchomości domowe (mienie przesuwne): to mobilne huby smart home, roboty sprzątające, sprzęt RTV/AGD, inteligentne głośniki, stacjonarne komputery czy przenośne sensory.
Wybierając polisę dla inteligentnego domu, należy zwrócić szczególną uwagę na zakres ochrony przed przepięciami (zarówno atmosferycznymi, jak i sieciowymi). Standardowe polisy często ograniczają odpowiedzialność do szkód bezpośrednio wywołanych uderzeniem pioruna w budynek. W przypadku smart home kluczowa jest ochrona od przepięć pośrednich – gdy wyładowanie atmosferyczne następuje w pewnej odległości, ale powoduje skok napięcia w sieci zasilającej lub telekomunikacyjnej.
Warto również zweryfikować dostępność tzw. ubezpieczenia sprzętu elektronicznego od przypadkowych uszkodzeń. Tego typu formuła zapewnia odszkodowanie np. w przypadku upuszczenia sprzętu elektronicznego przez domownika. Dodatkowo, ochrona od zdarzeń losowych zapewni odszkodowanie w przypadku pożaru czy zalania, co zapewni kompleksową ochronę dla posiadanych sprzętów.
Usługi Home Assistance jako dopełnienie polisy
Nawet najlepsza ochrona finansowa nie zastąpi szybkiej pomocy technicznej w momencie awarii. Dla właściciela smart home kluczowe jest wsparcie specjalistów, którzy rozumieją specyfikę nowoczesnych instalacji.
Rozbudowane pakiety, takie jak Home Assistance oferowane przez ERGO Hestię gwarantują nie tylko przyjazd hydraulika czy ślusarza, ale również interwencję elektryka i technika sprzętu komputerowego/elektronicznego. Szybka diagnoza i usunięcie usterki rozdzielnicy elektrycznej czy uszkodzonego zaworu odcinającego wodę zapobiega powstawaniu szkód o znacznie większej skali.
Inwestycja w automatykę domową podnosi komfort życia i wartość nieruchomości, ale wymaga świadomego podejścia do kwestii bezpieczeństwa. Tradycyjna polisa mieszkaniowa może okazać się niewystarczająca w starciu z kosztownymi awariami wrażliwej elektroniki, a sprzęt może wymagać dodatkowej ochrony. Kluczem do pełnej ochrony smart home jest rzetelne oszacowanie wartości mienia, wybór ubezpieczenia, którego zakres uwzględnia przepięcia oraz współpraca z ubezpieczycielem, który rozumie wyzwania cyfrowej rzeczywistości.
 Nie przegap żadnej ważnej wiadomości i obserwuj nas w Google News!