
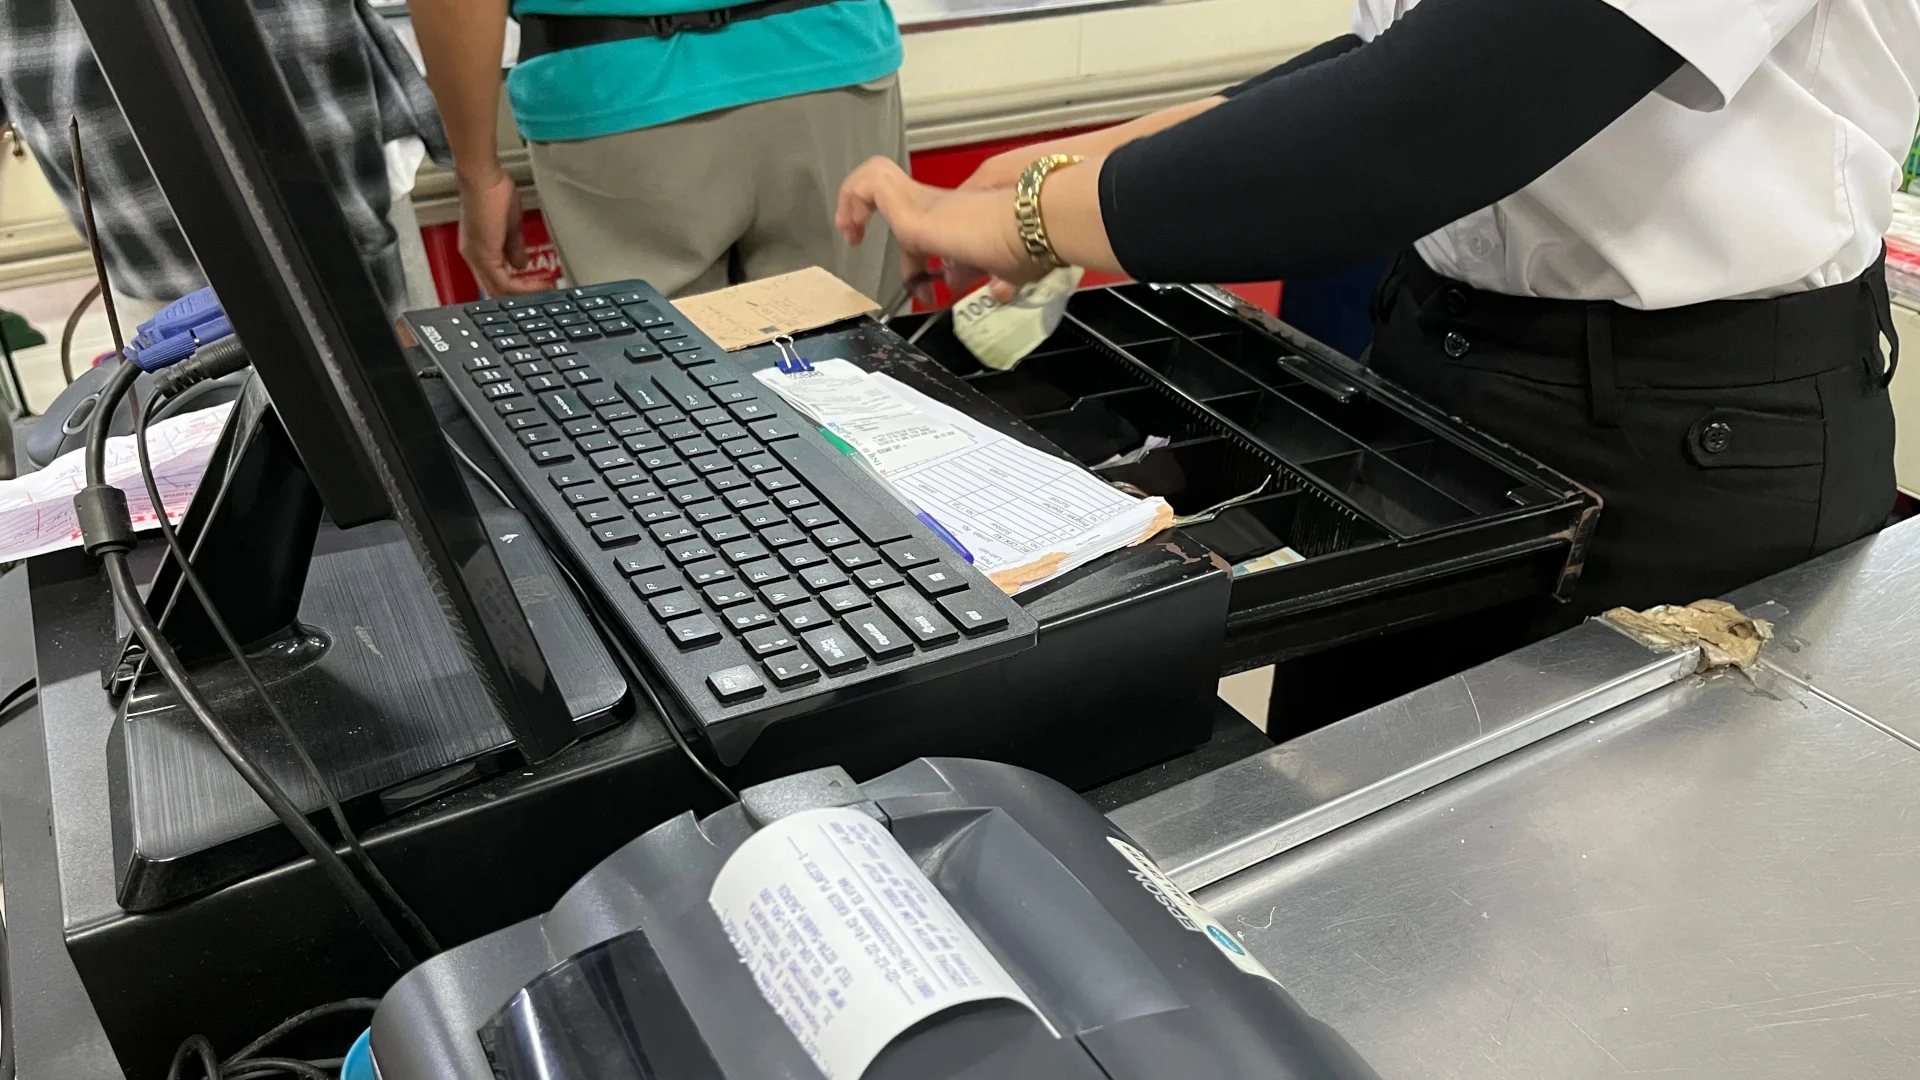
Od 1 stycznia 2027 roku paragon z NIP na kwotę do 450 zł przestanie być dokumentem, z którego firma odliczy VAT. Kto tankuje na firmę albo kupuje papier do drukarki, będzie musiał zrobić jeden dodatkowy krok.
To jedna ze zmian, które przynosi ostatni etap wdrażania Krajowego Systemu e-Faktur (KSeF). System wchodził do firm etapami od 1 lutego 2026 roku, a z początkiem 2027 roku kończą się okresy przejściowe. Zmienią się też przelewy, zniknie wyjątek dla najmniejszych firm, a kary za błędy mają jeszcze poczekać. Zaczynamy od paragonów, bo przy kasie zdarza się stanąć każdemu.
Paragon z NIP przestaje być fakturą uproszczoną
Obecnie paragon z NIP nabywcy do 450 zł (albo 100 euro, czyli ok. 439 zł, gdy kwota jest w euro) to tzw. faktura uproszczona, o której mówi art. 106e ust. 5 pkt 3 ustawy o VAT. Wystarczy podać NIP, zanim kasjer wystawi paragon, i VAT można odliczyć bez proszenia o osobny papierek.
Od 2027 roku paragon z NIP nadal będzie można dostać, ale zostanie już tylko potwierdzeniem zakupu. Wygasa bowiem przepis przejściowy, który pozwalał wystawiać faktury z kas poza KSeF, więc do rozliczenia trzeba będzie poprosić sprzedawcę o osobną fakturę, zwykle wystawianą w KSeF.
Dobrze to widać na stacjach paliw. Jeszcze w lutym opisywaliśmy bałagan wokół tankowania na firmę. "Faktury wystawiane z kas fiskalnych, co do zasady nie trafiają do Krajowego Systemu e-Faktur" – mówił w Business Insider Piotr Juszczyk, główny doradca podatkowy InFakt. Od stycznia 2027 roku kasa ma tylko ewidencjonować sprzedaż, a fakturowanie przejmuje KSeF.
Zobacz także
Numer KSeF w przelewie i podzielona płatność
Z doniesień CashDirector S.A. wynika, że od 1 stycznia 2027 roku czynni podatnicy VAT, płacąc za fakturę innemu czynnemu podatnikowi, będą wpisywać w przelewie numer KSeF. Dotyczy to płatności, w których można podać tytuł przelewu.
Faktura dostanie więc drugi numer. Pierwszy nadaje sprzedawca (np. FV/12/01/2027), drugi system. Przepisywanie tego drugiego z ręki to zaproszenie dla literówek, dlatego według firmy część banków oferuje obsługę KSeF, która uzupełnia te dane sama (zakres zależy od oferty).
Kilka faktur od jednego dostawcy opłacimy jednym przelewem, podając identyfikator zbiorczy z KSeF. Ministerstwo Finansów potwierdza, że numer KSeF obejmie też płatności w podzielonej płatności (MPP). W miejsce numeru faktury sprzedawcy trzeba będzie wpisać numer z systemu, a w przelewie zbiorczym da się zapłacić za wybrane faktury, nie za wszystkie z danego okresu.
"Kwoty i podział płatności pozostają takie same, zmienia się identyfikator dokumentu" – wyjaśnia Beata Morawska-Mikołajek, ekspertka ds. VAT z CashDirector S.A. W materiale firmy czytamy też o wyjątku dla zaliczki wpłacanej na podstawie faktury pro forma, która nie jest fakturą w rozumieniu VAT i nie dostaje numeru KSeF.
Kary za KSeF odroczone, ale obowiązek zostaje
Firma przypomina też, że do końca 2026 roku poza KSeF mogą wystawiać faktury podatnicy, których miesięczna sprzedaż udokumentowana takimi fakturami nie przekracza 10 tys. zł brutto.
Od 1 stycznia 2027 roku ten wyjątek znika, a bezpłatne narzędzia do fakturowania udostępnia Ministerstwo Finansów, czyli Aplikację Podatnika KSeF dostępną w przeglądarce i Aplikację mobilną KSeF.
Na osłodę rząd chce dać rok bez sankcji. Rada Ministrów przyjęła projekt, który przesuwa kary za KSeF na 1 stycznia 2028 roku. Premier skierował go do Sejmu pismem z 20 października jako druk nr 3245, a przepisy mają wejść w życie 31 grudnia 2026 roku. To jednak dopiero projekt, więc do jego uchwalenia obowiązuje dotychczasowy termin kar, czyli 1 stycznia 2027 roku.
O taki ruch prosił już w styczniu poseł Artur Łącki, o czym pisaliśmy w naTemat. Podobną obietnicę na 2026 rok składano przed startem obowiązku dla mniejszych firm. "Aby pomóc przedsiębiorcom przejść przez tę zmianę, za 2026 r. nie będzie kar za błędy w korzystaniu z systemu" – podkreślał Marcin Łoboda, wiceminister finansów i szef KAS.
Rok bez kar nie oznacza jednak roku bez kontroli. "Przyjęte rozwiązanie nie oznacza rezygnacji z obowiązku stosowania KSeF" – czytamy w komunikacie ministerstwa. "Uporczywe niestosowanie KSeF może skłonić administrację skarbową do dokładniejszej weryfikacji rozliczeń firmy” – ostrzega Beata Morawska-Mikołajek. Przedsiębiorcy dostaję czas na naukę, a nie na wymigiwanie się od systemu.
 Nie przegap żadnej ważnej wiadomości i obserwuj nas w Google News!