Przekonanie, że latem przestajemy myśleć o finansach i zadłużamy się na wycieczki, okazuje się mitem. Najnowszy raport Totalmoney.pl pokazuje, że w czasie urlopów zmieniamy priorytety: zamiast kredytów gotówkowych szukamy oszczędności na refinansowaniu hipotek, wyrabiamy karty kredytowe i skrupulatnie liczymy koszt paliwa na trasy.
Spadek zainteresowania pożyczkami konsumpcyjnymi i potężny skok popularności kalkulatorów paliwowych oraz ofert refinansowania kredytów. Zobacz, jak latem zmienił się rytm podejścia do domowego budżetu i dlaczego finansowy powrót z wakacji zaczyna się wcześniej niż ten kalendarzowy.
Mit kredytu na wakacje obalony. Sprawdziliśmy, co Polacy robili z pieniędzmi w lipcu i sierpniu
Mimo ogólnego sezonowego spowolnienia na rynku finansowym, część kategorii odnotowała kilkudziesięcio- i kilkusetprocentowe wzrosty. Prześwietlamy dane Totalmoney.pl dotyczące tego, jak, kiedy i na jakich urządzeniach Polacy zarządzali swoimi pieniędzmi w szczycie sezonu.
Latem łatwo ulec wrażeniu, że domowy budżet schodzi na dalszy plan. Urlopy, wyjazdy i spontaniczny tryb życia sprzyjają odkładaniu ważnych ustaleń na wrzesień. Tymczasem najnowsze dane Totalmoney.pl pokazują zupełnie inny obraz: Polacy w wakacje wcale nie przestają podejmować decyzji finansowych, a jedynie modyfikują ich priorytety, szukając sposobów na optymalizację posiadanych długów i bieżących wydatków.
Mit kredytu na wakacje obalony. Spadek popytu na gotówkę
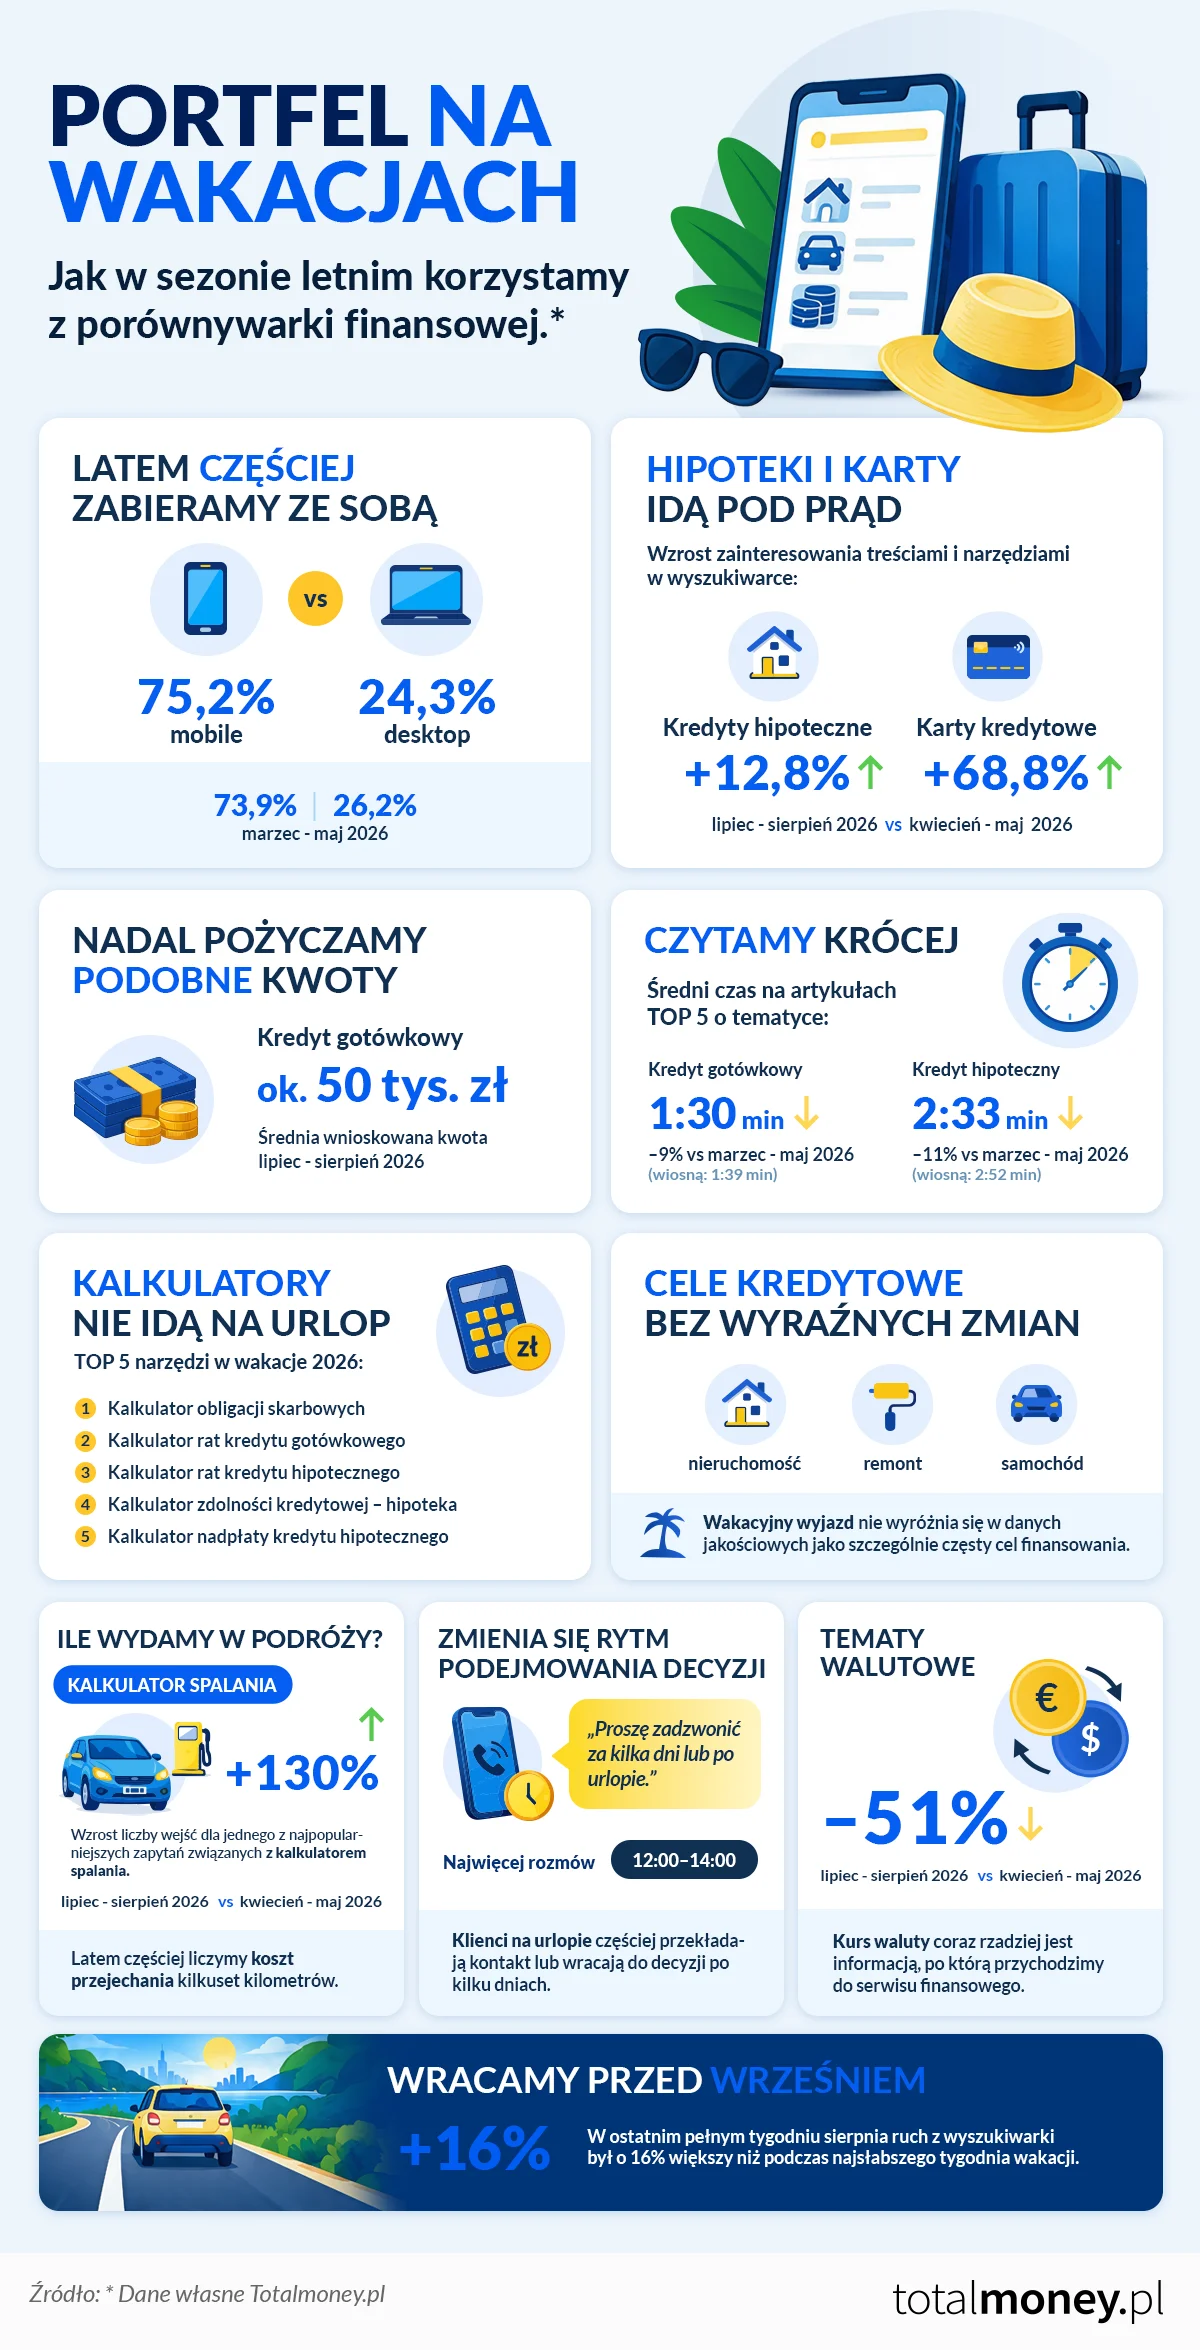
Powszechne przekonanie, że w lipcu i sierpniu masowo zadłużamy się na wyjazdy turystyczne, nie znajduje potwierdzenia w liczbach. Zainteresowanie kredytami gotówkowymi w okresie letnim spadło o 9,5 proc. w porównaniu do kwietnia i maja. Równolegle obniżyła się liczba wyszukiwań kalkulatorów i rankingów pożyczek.
Ruch na listach ofert kredytów gotówkowych w Totalmoney.pl zmniejszył się od czerwca do sierpnia o 18,4 proc. w porównaniu z okresem wiosennym (dla porównania rokiem wcześniej letni spadek wynosił 7,8 proc.). Średnia wnioskowana kwota utrzymała się w okolicach 50 tys. zł.
Z bezpośrednich kontaktów z klientami wynika, że wyjazd wakacyjny rzadko pojawiał się jako powód ubiegania się o finansowanie. Głównymi celami pozostały zakup nieruchomości, remont oraz kupno samochodu. Główna zmiana dotyczyła tempa – urlopowicze częściej odkładali ostateczne ustalenia na czas po powrocie.
– W wakacje nie obserwujemy dużej zmiany w samych potrzebach klientów. Nadal dominują standardowe cele, takie jak zakup nieruchomości, remont czy samochód. Różnicę częściej widać w sposobie podejmowania decyzji. Klienci będący na urlopie są bardziej elastyczni – proszą o kontakt za kilka dni, odkładają decyzję albo deklarują, że wrócą do tematu po wypoczynku. Nie ma więc jednego wakacyjnego modelu zachowania, ale widać, że rytm podejmowania decyzji staje się nieco inny – wyjaśnia Katarzyna Suchowska z Totalmoney.pl.
Zobacz także
Hipoteczny zryw i eksplozja refinansowania
Podczas gdy kredyty gotówkowe hamowały, kategoria kredytów hipotecznych zanotowała wzrost zainteresowania o blisko 13 proc. r/r. Nie oznaczało to jednak masowego poszukiwania nowych lokali – tematyka związana z domem i remontami odnotowała spadek o niemal jedną trzecią.
Polacy ruszyli natomiast do masowego sprawdzania refinansowania, czyli możliwości przeniesienia posiadanego kredytu do innego banku na korzystniejszych warunkach. Wyszukiwanie hasła dotyczącego refinansowania hipoteki przyniosło w lipcu i sierpniu kilkadziesiąt razy więcej wejść niż wiosną. Na wartości zyskały również kalkulatory nadpłaty i materiały o przenoszeniu zobowiązań.
Ta gorączka ma jasne źródło. Gdy w lipcu RPP zadecydowała ws. stóp procentowych, kredytobiorcy nie odetchnęli z ulgą – to było już czwarte posiedzenie z rzędu bez zmian, a stopa referencyjna pozostała na poziomie 3,75 proc. Skoro rata sama nie spadnie, trzeba jej szukać w innym banku.
Odpowiedź na pytanie, kiedy znów spadną stopy procentowe, nie przyniosła zresztą pocieszenia: część analityków spodziewa się stabilizacji kosztu pieniądza co najmniej do końca 2026 roku.
Równolegle o 68,8 proc. wzrosło zainteresowanie kartami kredytowymi. To efekt zarówno wyjazdów zagranicznych, jak i faktu, że karta bywa produktem dodatkowym oferowanym przy kredytach hipotecznych.
Hit sezonu: paliwo zamiast walut
Najbardziej charakterystycznym, letnim trendem okazał się kalkulator spalania paliwa. Liczba wejść z najpopularniejszych zapytań dotyczących kosztów przejechania trasy wzrosła w lipcu i sierpniu o około 130 proc. w porównaniu z okresem przedwakacyjnym.
Trudno się dziwić, skoro po wygaśnięciu pierwszej tarczy ceny paliw poszły w kosmos, a analitycy ostrzegali, że bez programu CPN nie każdego będzie stać na używanie auta.
Dla porządku warto przypomnieć, że w okresie obowiązywania mechanizmu wyznaczano nowe maksymalne ceny paliw, opierające się na obniżonym VAT i zamrożonej marży stacji. Po jego wygaszeniu każdy kilometr trzeba było przeliczać samodzielnie.
Ciekawy kontrast stanowi kategoria walutowa, gdzie odnotowano spadek zainteresowania o 51 proc. Nie oznacza to braku wyjazdów zagranicznych, lecz zmianę nawyków: Polacy kursy walut sprawdzają dziś w kilka sekund w aplikacjach bankowych lub wyszukiwarce, rzadziej szukając o nich rozbudowanych artykułów w serwisach finansowych.
Jak i kiedy zarządzaliśmy budżetem w wakacje 2026?
Zmienił się nie tylko cel poszukiwań, ale i sposób konsumpcji treści finansowych:
Ostrożność widać też po drugiej stronie rynku. Odpowiadając na pytanie, czy opłaca się kupić mieszkanie w 2026 r., analitycy wskazywali rosnącą skłonność sprzedających do negocjacji – w skrajnych przypadkach różnica między ceną ofertową a transakcyjną sięga 10 proc.
Wakacyjny portfel Polaków pokazuje, że w sezonie urlopowym nie przestajemy myśleć o pieniądzach. Zamiast jednak zaciągać nowe długi na rozrywki, wolimy przeliczać koszty dojazdu na urlop i szukać możliwości obniżenia rat zobowiązań, które już ciążą w domowym budżecie.
 Nie przegap żadnej ważnej wiadomości i obserwuj nas w Google News!